
小規模宅地等の特例が適用できる要件と対象となる土地とは
被相続人が所有していた自宅や事業用の土地を相続する際、原則通りの評価額で計算すると多額の税金が発生する場合があります。
これを防ぐための措置が小規模宅地等の特例です。
本記事では、小規模宅地等の特例の概要や適用を受けるための要件などについて解説します。
小規模宅地等の特例とは
小規模宅地等の特例は、残された家族の生活基盤や事業の継続を守る目的で設けられた、相続税の負担を軽減する制度です。
被相続人が居住していた土地や事業を営んでいた土地を相続する際、一定の面積まで評価額を80%または50%減額できます。
評価額が下がることで算出される相続税も連動して低くなるため、土地を手放さずに自宅や事業を守れる可能性が高まります。
小規模宅地等の特例の適用を受けるための要件
小規模宅地等の特例の適用を受けるためには、誰が土地を相続するかによって異なる要件をクリアする必要があります。
被相続人の配偶者が相続する場合は無条件で特例が適用されますが、同居していた親族が相続する場合は、相続税の申告期限まで引き続きその家に住み、土地を所有し続けることが必要です。
また、別居していた親族であっても、被相続人に配偶者や同居親族がいない場合など、特定の条件を満たせば例外的に対象となります。
小規模宅地等の特例の対象となる土地の種類
小規模宅地等の特例はすべての土地に適用できるわけではなく、以下の4つの区分ごとに限度面積や減額割合が定められています。
- 特定居住用宅地等では限度面積330㎡、80%減額
- 特定事業用宅地等では限度面積400㎡、80%減額
- 特定同族会社事業用宅地等では限度面積400㎡、80%減額
- 貸付事業用宅地等では限度面積200㎡、50%減額
特定居住用宅地等は、生活の拠点としていた自宅の敷地が該当します。
特定事業用宅地等は個人事業の店舗や工場など、特定同族会社事業用宅地等は親族経営の法人が事業に使っていた土地が対象です。
貸付事業用宅地等には、アパート経営や駐車場といった不動産貸付業に供されていた土地が含まれます。
用途ごとに要件が異なるため、どの分類に当てはまるのかを正確に判断することが求められます。
まとめ
小規模宅地等の特例は、残された家族の生活基盤や事業を守るための制度です。
適用できれば税負担を軽減できますが、誰が相続するのかという取得者の状況や、用途ごとの要件は複雑です。
自己判断で要件を見落として適用対象外となれば、多額の税金が発生する恐れがあります。
相続が発生した際は早めに税理士へ相談することをおすすめします。
Basic Knowledge当事務所が提供する基礎知識
-
顧問税理士ができるこ...
経営者にとって、顧問税理士は日々の税務や会計業務を支える心強いパートナーです。しかし、顧問税理士の業務範囲を正しく理解していないと、期待とのズレがトラブルの原因にもなります。本記事では、顧問税理士が対応できる業務と、対応 […]

-
借入金のリスケジュー...
企業や個人事業主が経営状況の悪化に直面した際、金融機関との間で返済条件の見直しを行うことがあります。このような手続きは「リスケジュール(リスケ)」と呼ばれ、事業再生や経営改善の初期段階で重要な選択肢となります。本記事では […]

-
税理士と顧問契約を結...
税務申告や会計処理をはじめ、事業運営に関する悩みを抱える経営者にとって、税理士との顧問契約は心強い存在になります。本記事では、税理士と顧問契約を結ぶメリットと、どのタイミングで依頼すべきかについて紹介します。税理士との顧 […]

-
株式交換による子会社...
M&Aには、株式譲渡や合併、会社分割、事業譲渡などさまざまな手法がありますが、「株式交換」も完全子会社化を実現する手段としてよく活用されます。株式交換は、現金を使わずに子会社化を実現できる柔軟なスキームとして、活 […]

-
税務セカンドオピニオ...
税務の判断は、すべての税理士が常に最善の提案をしてくれるとは限らず、専門性や視点の違いによって判断が分かれることもあります。そんなときに活用したいのが、「税務セカンドオピニオン」です。本記事では、税務セカンドオピニオンの […]

-
M&Aによる...
近年、中小企業を中心に後継者不足が深刻化しており、円滑な事業承継が難しくなっています。そんな中で注目されているのが、M&A(企業の合併・買収)を活用した事業承継です。本記事では、M&Aによる事業承継を検討 […]

Search Keywordよく検索されるキーワード
Newsお知らせ
Columnコラム
Representative代表税理士
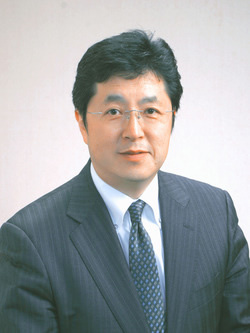
30年以上の実績で円満な解決に向けて尽力します
オンライン相談も対応。
お客さまのお気持ちとご希望を第一に、最善の方策をご提案をいたします。
30年以上の実務経験に基づいた適切なアドバイスとノウハウで、お客様の問題を的確にサポートし解決へと導きます。
法人・個人のお客様の最良のパートナーとして、最善の方策をご提案いたします。
-
- 所属団体
-
東京税理士会神田支部(70038)
-
- 経歴
-
昭和62年~平成24年 大手税理士法人等でパートナー税理士として在籍
昭和62年 税理士一般試験合格
平成2年 税理士登録
平成24年10月 大手税理士法人退職後、税理士事務所開設
Office事務所概要
| 事務所名 | 加藤良秋税理士事務所 |
|---|---|
| 代表者 | 加藤 良秋 |
| 所在地 | 〒101-0044 東京都千代田区鍛冶町1-10-6 BIZ SMART神田407 |
| TEL/FAX | 03-5948-5774/050-3730-1089 |
| 営業時間 | 9:00~18:00 (事前予約で時間外対応可能です) |
| 定休日 | 日曜、祝日 (事前予約で休日対応可能です) |